6 Eylül 2026
Şirket Kurmadan E-Ticaret Yapılır mı? Esnaf Vergi Muafiyeti Şartları, Hasılat Sınırı ve Muafiyetin Bittiği An
Önce net cevap: evet ama iki şartla - ürün evde üretilmiş olmalı ve bir hasılat tavanı var
Sonda söyleyeceğimizi başta söylemek daha dürüst: Türkiye'de şirket kurmadan, hatta gerçek usulde mükellef olmadan internetten satış yapmak yasal olarak mümkün - ama bu, "her türlü ürünü sınırsız satabilirsiniz" anlamına gelmiyor. Gelir Vergisi Kanunu'nun (GVK) 9. maddesinde düzenlenen esnaf muaflığı, yalnızca evde üretilen ürünleri kapsıyor ve 2026 için belirlenmiş net bir hasılat sınırı var. Bu yazıda kimin bu muafiyetten yararlanabildiğini, hangi belgeye ihtiyaç duyduğunu ve sınır aşıldığında ne olduğunu resmi tebliğ üzerinden anlatıyoruz.
Esnaf muaflığının yasal dayanağı: GVK madde 9
Gelir Vergisi Kanunu'nun 9. maddesi, esnaf muaflığı kapsamına giren faaliyetleri sayıyor. Bu maddenin ilgili bendi, evlerde kendi el emekleriyle imal ettikleri malları, işyeri açmaksızın satan kişileri kapsıyor - internet ve benzeri elektronik ortamlar üzerinden yapılan satışlar da bu kapsama sonradan eklendi. Muafiyetten yararlananlar defter tutmak, beyanname vermek veya fatura kesmek zorunda kalmıyor; bunun yerine alıcı taraf (bir e-ticaret platformu veya son müşteri değilse ticari bir işletme) gerekli belgeyi düzenliyor.
Bu düzenlemenin 2026 yılı için geçerli parasal tutarları, 31 Aralık 2025 tarihli Resmi Gazete'de yayımlanan 332 Seri No'lu Gelir Vergisi Genel Tebliği ile belirlendi.
2026 hasılat sınırları: iki farklı tavan var
Tebliğe göre 2026 yılında uygulanan hasılat sınırları, satış kanalına göre ikiye ayrılıyor:
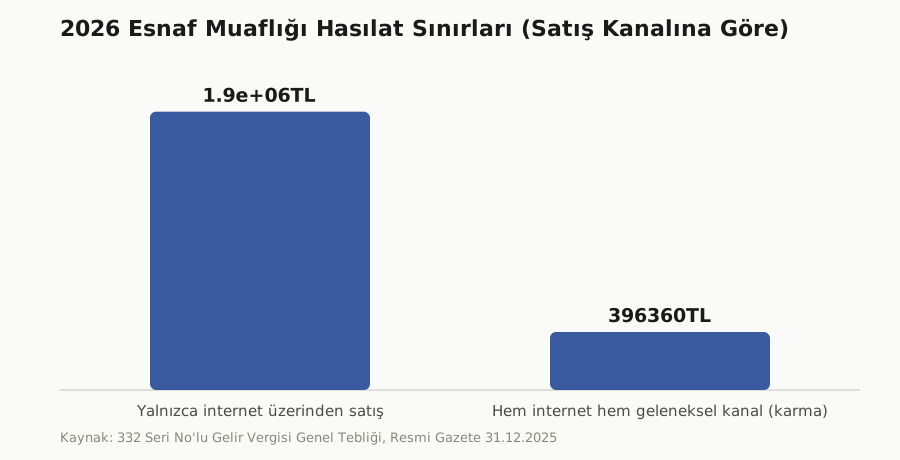
Yalnızca internet üzerinden satış yapanlar için: Yıllık hasılat sınırı 1.900.000 TL. Bu sınır, evde üretilen ürünlerin münhasıran (yalnızca) internet ve benzeri elektronik ortamlar üzerinden satıldığı durumlar için geçerli.
Hem internet hem geleneksel yöntemlerle (pazar, kermes, sergi gibi) satış yapanlar için: Sınır, yıllık brüt asgari ücret tutarına bağlanmış durumda - 2026 için bu tutar 396.360 TL (aylık brüt asgari ücretin 33.030 TL olduğu varsayımıyla 12 ile çarpılmış hali).
Bu ayrım önemli: yalnızca internetten satış yapan bir esnaf, geleneksel kanaldan da satış yapmaya başladığı anda çok daha düşük bir hasılat tavanına tabi oluyor. Yani "hem pazarda hem internette satarım" planı yapan biri için asıl sınır 1.900.000 TL değil, 396.360 TL.
Kimler bu muafiyetten yararlanabilir
Muafiyetin kapsamı dar tanımlanmış - her online satıcı değil, belirli bir üretim modeline sahip kişiler için geçerli:
- Ürün, satıcının kendi evinde, kendi el emeğiyle üretilmiş olmalı (dikiş, örgü, takı, el yapımı kozmetik, ev yapımı gıda gibi)
- Üretim yeri bir işyeri, atölye veya dükkan olmamalı - iş, doğrudan konutun içinde yapılmalı
- Satış, işyeri açmaksızın gerçekleştirilmeli
- İnternet üzerinden satış yapılıyorsa, satış münhasıran elektronik ortamlar üzerinden olmalı (yalnızca internet sınırından yararlanmak için)
Bu tanımın dışında kalan modeller - toptan alıp perakende satan (üretmeyen), üçüncü taraf üreticiden fason ürettirip kendi markasıyla satan, ya da bir atölye/dükkan kiralayarak üretim yapan işletmeler - esnaf muaflığından yararlanamıyor ve gerçek usulde mükellefiyet ya da şirket kurma yoluna gitmesi gerekiyor.
Başvuru: Esnaf Vergi Muafiyeti Belgesi nasıl alınır
Muafiyetten fiilen yararlanabilmek için tek başına "evde üretim yapıyorum" demek yetmiyor - Esnaf Vergi Muafiyeti Belgesi almak gerekiyor. Bu belge, Gelir İdaresi Başkanlığı'nın İnteraktif Vergi Dairesi (ivd.gib.gov.tr) üzerinden elektronik olarak başvurulup alınabiliyor.
Belgeye ek olarak iki şart daha var:
- Türkiye'de kurulu bir bankada ticari bir hesap açılmalı
- Tüm satış gelirleri münhasıran bu ticari hesap üzerinden tahsil edilmeli
Bu ikinci şart sık atlanan bir nokta: satışların bir kısmını kapıda ödeme ile nakit tahsil edip bir kısmını banka hesabından almak, muafiyetin şartlarını ihlal ediyor. Denetimde bu tutarlılık kontrol ediliyor - yani esnaf muaflığı yalnızca bir vergi durumu değil, aynı zamanda belirli bir ödeme disiplinini de zorunlu kılan bir rejim. Bu yüzden kapıda ödeme seçeneği sunan bir mağaza kurmayı planlayan esnaf muaflığı sahipleri, bu tahsilat yönteminin muafiyet şartıyla çelişip çelişmediğini önceden netleştirmeli.
Hasılat sınırı aşılırsa ne olur
Burada zamanlama önemli. Tebliğ, sınırın aşıldığı takvim yılı ile ertesi yıl için farklı sonuçlar öngörüyor:
- Bir takvim yılı içinde elde edilen hasılat, o yıl için geçerli sınırı (2026 için 1.900.000 TL veya 396.360 TL) aşarsa, aşıldığı yılın içinde esnaf muaflığından yararlanmaya devam edilebiliyor.
- Ancak izleyen takvim yılının başından itibaren, artık esnaf muaflığından yararlanılamıyor ve gerçek usulde gelir vergisi mükellefiyeti başlıyor.
Bu, satışları hızla büyüyen bir ev üretimi markası için pratik bir planlama noktası: yıl ortasında sınırı aşmak o yılı bitirmenizi engellemiyor, ama takip eden yıl için mutlaka gerçek usule geçiş (defter tutma, KDV mükellefiyeti, muhtemelen şirket kurma) hazırlığı yapılması gerekiyor. Bu geçişi son çeyrekte aniden yapmak yerine, hasılatın sınıra yaklaştığı dönemde muhasebeci ile önceden planlamak, yıl başında sürpriz bir vergi yükümlülüğüyle karşılaşmayı önlüyor.
Esnaf muaflığı ile gerçek usul arasındaki fark ne demek
Esnaf muaflığı kapsamındaki bir satıcı defter tutmuyor, KDV beyannamesi vermiyor, gelir vergisi beyannamesi vermiyor - alıcı taraf (genellikle bir e-ticaret platformu ya da işletme müşterisi) gider pusulası düzenleyip stopajı kesiyor. Gerçek usule geçtiğinizde ise defter tutma zorunluluğu, KDV mükellefiyeti, düzenli beyanname verme ve muhasebe maliyeti devreye giriyor - bu da işin idari yükünü önemli ölçüde artırıyor.
Bu yüzden hasılat sınırına yaklaşan bir satıcı için soru yalnızca "vergi öder miyim" değil, "işimi hangi idari yapıyla sürdürmek istiyorum" sorusu haline geliyor. Bazı satıcılar sınırı aşmadan önce bilinçli olarak şirketleşmeyi tercih ediyor - çünkü büyüyen bir işte, esnaf muaflığının basitliği yerini KDV indirimi, fatura kesebilme ve kurumsal müşterilerle çalışabilme esnekliğine bırakıyor.
Vergi nasıl kesiliyor: gider pusulası ve stopaj mekanizması
Esnaf muaflığı kapsamındaki bir satıcı fatura kesmiyor, çünkü mükellef değil. Bunun yerine, satıcıdan mal alan taraf - bu bir e-ticaret platformu, bir işletme müşterisi ya da bir aracı hizmet sağlayıcısı olabilir - gider pusulası düzenliyor ve satış bedeli üzerinden belirlenen oranda stopaj (vergi kesintisi) yapıyor. Bu stopaj, esnaf muaflığı kapsamındaki satıcının nihai vergi yükümlülüğünü kapatıyor - yani satıcı ayrıca yıl sonunda beyanname vermek zorunda kalmıyor. Bu mekanizma, esnaf muaflığının "vergi ödenmiyor" değil, "vergi kaynakta, alıcı tarafından kesiliyor" şeklinde çalıştığını gösteriyor. Doğrudan son tüketiciye (bireysel müşteriye) satış yapıldığında ise bu kesinti mekanizması işlemiyor - bu da çoğu esnaf muaflığı kapsamındaki satıcının neden bir pazaryeri veya aracı platform üzerinden satmayı tercih ettiğini açıklıyor, çünkü platform gider pusulası ve stopaj sürecini kendisi yürütüyor.
Esnaf muaflığından şirkete geçişte maliyet dengesi nasıl kurulur
Hasılat sınırına yaklaşan bir satıcı için asıl karar, yalnızca "sınırı aştım mı aşmadım mı" değil, büyüyen işin hangi yapıyla devam edeceği. Şirketleşmenin getirdiği idari yük - muhasebeci maliyeti, düzenli KDV ve gelir/kurumlar vergisi beyannameleri, defter tutma zorunluluğu - esnaf muaflığının basitliğinin tam tersi bir modele geçiş anlamına geliyor. Buna karşılık şirketleşme, KDV'yi maliyetten düşebilme (indirim), kurumsal müşterilere fatura kesebilme ve büyüyen bir markanın banka/kredi ilişkilerinde daha güvenilir görünmesi gibi avantajlar getiriyor. Bu yüzden birçok küçük üretici, hasılat sınırının hemen altında kalmayı tercih ederken, büyüme hedefi olan işletmeler sınıra yaklaşmadan önce bilinçli olarak şirketleşmeyi seçiyor - sınırı aşıp zorunlu geçiş yapmak yerine, geçişi kendi zamanlamasıyla planlıyor.
Platformlarda satış yaparken dikkat edilmesi gereken nokta
Esnaf muaflığı kapsamında bir e-ticaret platformu (pazaryeri) üzerinden satış yapan kişiler için platformun kendisi, satıcının vergi durumunu kontrol etmekle yükümlü olabiliyor - bazı platformlar esnaf muaflığı belgesi olmayan ya da hasılat sınırını aştığı halde belge güncellemeyen satıcıların hesaplarını askıya alabiliyor. Bu yüzden hasılat sınırına yaklaşırken yalnızca vergi dairesiyle değil, satış yapılan platformla da durumu netleştirmek, hesabın aniden askıya alınması riskini azaltıyor.
Sınırı zorlamamak neden önemli: kayıt tutmanın pratik faydası
Hasılat sınırının aşılıp aşılmadığını yılın son ayında fark etmek, satıcıyı hazırlıksız yakalayan bir senaryo. Esnaf muaflığı kapsamındaki satıcılar defter tutmak zorunda olmasa da, kendi satış kayıtlarını (platform üzerinden alınan aylık hasılat raporları, banka hesap ekstresi) düzenli takip etmek, sınıra ne kadar kaldığını erken görmeyi sağlıyor. Özellikle sezonluk satış yapan üreticiler için (örneğin yılbaşı öncesi el yapımı hediyelik ürün satan bir mağaza), yılın son çeyreğinde satışların aniden sıçraması, sınırı beklenenden çok daha erken aşmaya neden olabiliyor - bu yüzden aylık takip, yıl sonunda sürpriz yaşamamak için tek başına belge almaktan daha kritik bir alışkanlık.
Sıkça Sorulan Sorular
Evde üretim yapmayan, sadece toptan alıp internetten satan biri esnaf muaflığından yararlanabilir mi? Hayır. Muafiyet, ürünün satıcının kendi evinde, kendi el emeğiyle üretilmiş olmasını şart koşuyor. Hazır ürün alıp satan bir e-ticaret modeli bu kapsama girmiyor ve gerçek usulde mükellefiyet veya şirket kurma gerekiyor.
Esnaf Vergi Muafiyeti Belgesi almadan da bu haktan yararlanılabilir mi? Hayır, belge şart. Belge, ivd.gib.gov.tr üzerinden elektronik olarak başvurulup alınıyor ve buna ek olarak Türkiye'de kurulu bir bankada ticari hesap açılıp tüm satış gelirlerinin bu hesap üzerinden tahsil edilmesi gerekiyor.
Hem internetten hem pazar/kermesten satış yapıyorsam hangi hasılat sınırı geçerli? 2026 için 396.360 TL - yalnızca internetten satış yapanların tabi olduğu 1.900.000 TL'lik sınırdan çok daha düşük. Karma kanal kullanan satıcılar bu farkı gözden kaçırıp yanlış sınırı takip edebiliyor.
Hasılat sınırını aştığım yıl hemen mükellef mi olurum? Hayır. Tebliğe göre sınırın aşıldığı takvim yılı içinde esnaf muaflığından yararlanmaya devam edilebiliyor; gerçek usule geçiş, izleyen takvim yılının başından itibaren zorunlu hale geliyor.
Esnaf muaflığı kapsamındaki bir satıcı KDV öder mi? Hayır, esnaf muaflığı kapsamındaki satıcılar KDV mükellefi değil ve KDV beyannamesi vermiyor. Ancak bu, KDV'yi tamamen dışarıda bıraktığı anlamına da gelmiyor - alım yaptığı hammadde veya malzemeler için ödediği KDV'yi geri alamıyor, çünkü indirim mekanizması yalnızca KDV mükellefleri için işliyor. Bu, girdi maliyeti yüksek üretim yapan satıcılar için şirketleşmenin bir avantajı haline gelebiliyor.
Sonuç
Şirket kurmadan e-ticaret yapmak, Türkiye'de gerçek bir yasal seçenek - ama yalnızca evde el emeğiyle üretilen ürünler için ve 2026'da 1.900.000 TL (yalnızca internet) ya da 396.360 TL (karma kanal) hasılat sınırıyla. Esnaf Vergi Muafiyeti Belgesi, ticari banka hesabı ve hasılat takibi bu modelin üç temel şartı. Sınıra yaklaşan bir satıcı için asıl soru vergiyi ödemek değil, büyüyen işin idari yapısını ne zaman şirketleştireceği. Bu geçişi doğru zamanlamak, e-ticaret sitesi kurulumu sürecinin ilk günden düşünülmesi gereken bir parçası - çünkü site altyapısı, ödeme akışı ve fatura/gider pusulası entegrasyonu, esnaf muaflığından şirket yapısına geçişte baştan sona yeniden kurulması gereken kısımlar arasında ve bu geçişi ilk günden planlamak, büyüyen bir markanın operasyonunu aksatmadan sürdürmesini kolaylaştırıyor.